
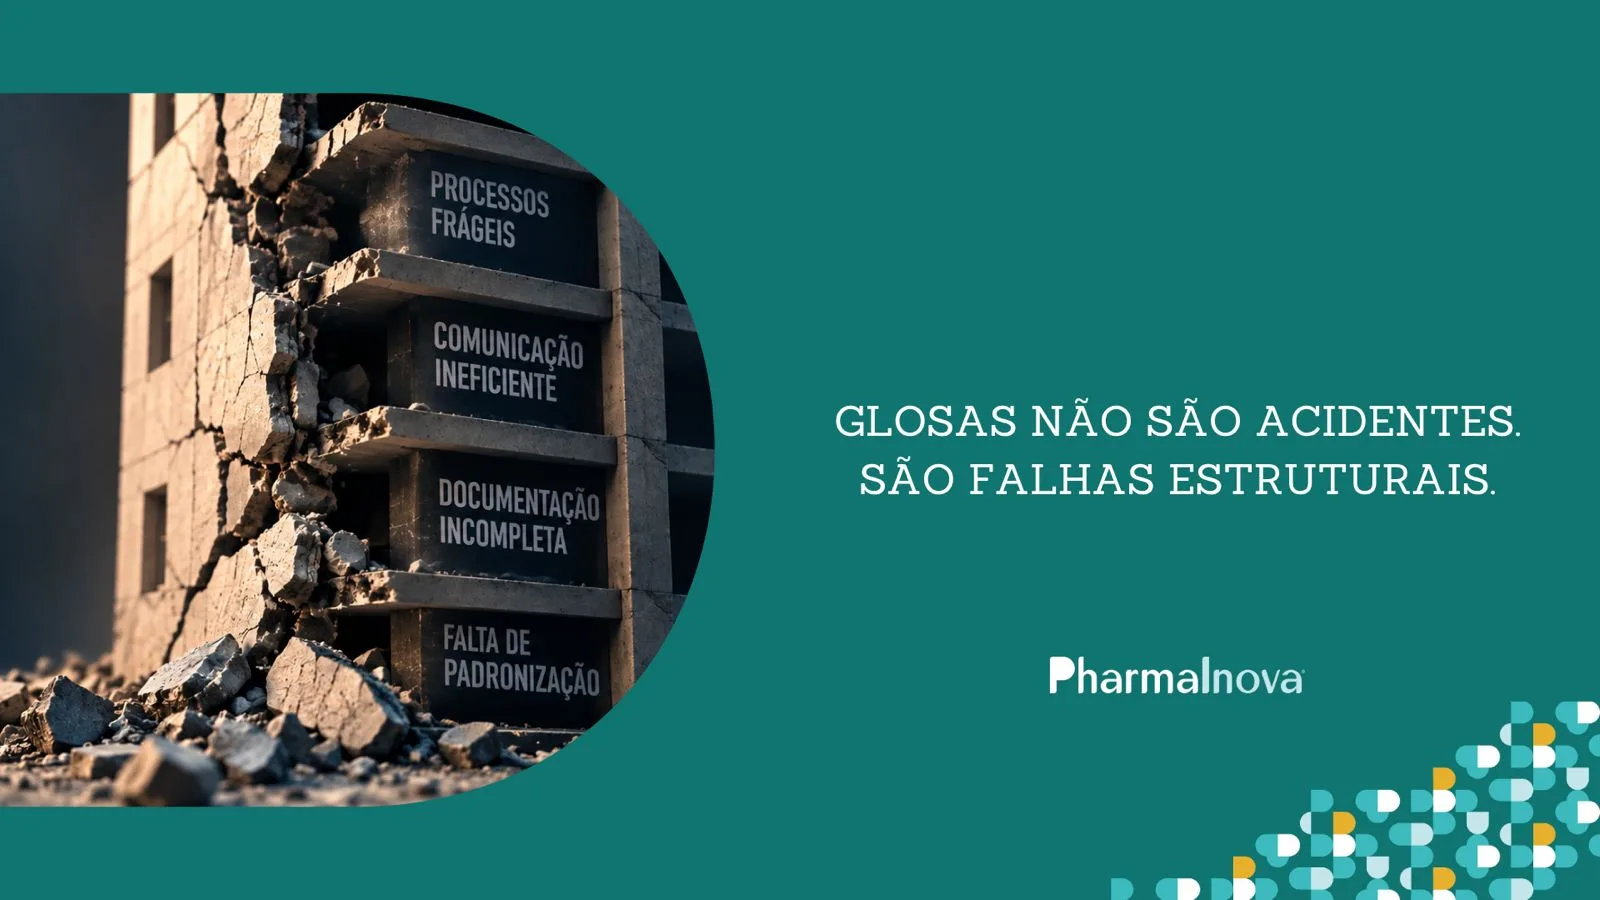
Glosas hospitalares aparecem no faturamento, mas sua origem pode estar muito antes dele.
No primeiro trimestre de 2025, a glosa inicial gerencial atingiu 17% entre os hospitais associados à Anahp, o maior patamar da série histórica registrada pela associação. O dado ganha ainda mais relevância quando comparado ao mesmo período de 2024, quando o índice era de 9,88%.
Isso não significa que 17% dos valores faturados tenham sido definitivamente perdidos. A glosa inicial representa valores contestados pelas operadoras e ainda sujeitos a análise, recurso e negociação. O problema está também no caminho necessário para reverter essas contestações: retrabalho, mobilização de equipes, maior pressão sobre o ciclo financeiro e menor previsibilidade sobre os recebíveis.
Falhas de integração entre prontuário, faturamento e auditoria, inconsistências de documentação e codificação, fragilidades nos fluxos de autorização e ausência de padronização dos registros assistenciais podem gerar divergências identificadas apenas quando a conta é analisada pela operadora. Quando medicamentos e materiais estão envolvidos, somam-se riscos relacionados à prescrição, dispensação, administração, consumo, rastreabilidade e cobrança.
O impacto aparece no fechamento da conta. A falha, porém, pode ter atravessado diferentes processos até chegar ao faturamento. Concentrar esforços apenas na recuperação dos valores significa atuar sobre a consequência.
Uma glosa revertida pode recompor os recebíveis. O custo necessário para recuperá-la permanece.
Revisão de contas, auditoria, correção documental, conferência de dispensações e interação com operadoras consomem capacidade técnica e prolongam o ciclo financeiro.
Na farmácia hospitalar, divergências entre prescrição e dispensação, substituições sem registro adequado, erros de unidade de medida, duplicidades, fracionamentos inconsistentes, falhas de rastreabilidade e ausência de autorização para medicamentos de alto custo ou OPME podem comprometer a consistência da cobrança.
O impacto não é apenas financeiro. Alcança controles internos, conformidade contratual, segurança assistencial, qualidade e acreditação.
A glosa pode ser a manifestação financeira de uma fragilidade que já percorreu diferentes processos institucionais.
O valor glosado é conhecido. O custo da ineficiência que o produziu nem sempre é.
Tempo das equipes, retrabalho, atrasos e correções sucessivas ficam distribuídos entre farmácia, assistência, suprimentos, auditoria e faturamento. São custos que raramente aparecem de forma consolidada, mas afetam produtividade e previsibilidade.
Por isso, conhecer taxa de glosa e valor recuperado é insuficiente. É necessário relacionar motivo, medicamento ou material envolvido, origem, recorrência, impacto financeiro e criticidade.
Essa leitura transforma um indicador financeiro em informação para decisão.
Quando prescrição, dispensação, rastreabilidade, estoque, autorização e faturamento não são analisados de forma integrada, perdas e riscos permanecem fragmentados.
Existe uma diferença importante entre saber que há uma perda e conhecer onde ela é produzida, quanto representa e o que deve ser priorizado.
Sem essa visibilidade, decisões sobre custos, eficiência e alocação de recursos podem atuar sobre o efeito sem alcançar a origem do problema.
Conhecer o valor da glosa não significa conhecer o risco que a produziu. E aquilo que não é identificado, mensurado e priorizado continua pressionando o resultado, mesmo quando não aparece claramente nos indicadores.
Acompanhe a PharmaInova no LinkedIn e no Instagram e continue acessando conteúdos sobre governança farmacêutica, gestão hospitalar e estratégias para transformar a assistência farmacêutica em um ativo de valor para as instituições.
CRF 89605
Av. Rebouças, 353 – sala 112 A e B
Cerqueira César, São Paulo – SP – 05401-900
Segunda à Sexta-feira
das 8h às 17h
CONTATO
Telefone:
+55 (11) 4861-6760
E-mail:
contato@pharmainova.com
Fale pelo WhatsApp